Etxebizitza, aberastasuna banatu beharrean, desberdintasuna areagotzen duen negozioa da
Alokairua ordaintzea gero eta zama handiagoa da etxe askorentzat, eta etxebizitzaren merkatuak aberatsen eta pobreen arteko arrakala handitzen jarraitzen du. Nafarroan, azken hamar urteotan alokairuen prezioa %63 igo da, soldatak %35 besterik igo ez diren bitartean.
2026-ko azaroak 7
Etxebizitza izatea oinarrizko beharra da, baina gero eta gehiago ari da bihurtzen herritarren arteko desberdintasun ekonomikoen isla. Hori da ELA sindikatuaren eta Manu Robles-Arangiz Fundazioaren ikerketa batek aditzera ematen duena. Bi eragile hauek eman dituzten datuen arabera, Hego Euskal Herrian, etxebizitzaren merkatuak pobrezia egoeran dauden pertsonengan du eragin handiena: alokairuan bizi diren herritarren %76 biztanleriaren %40 pobreenaren barruan dago. Hau da, alokairua ordaintzen duten gehienak baliabide ekonomiko gutxien dituzten herritarrak dira.
Egoera horrek agerian uzten du etxebizitza eskuratzeko zailtasuna ez dela soilik etxebizitza faltaren ondorioa. Banaketa ekonomikoarekin eta aberastasunaren kontzentrazioarekin ere lotuta dago. Izan ere, alokairuen bidez bildutako diru-sarreren %55 biztanleriaren %20 aberatsenaren esku geratzen da. Horrela, baliabide gutxien dituzten etxeek hilero ordaintzen duten diruaren zati handi bat diru-sarrera handienak dituztenen poltsikoetara bideratzen da.
Alokairuak soldatak baino azkarrago hazten
Nafarroako azken hamarkadako bilakaerak argi erakusten du etxebizitzaren kostuaren eta soldaten arteko desoreka. Azken hamar urteotan, alokairuen prezioa %63 igo da, soldatak %35 baino ez diren bitartean. Bi bilakaeren arteko aldeak gero eta gehiago estutzen du familien ekonomia, bereziki alokairuan bizi direnena.
Ondorioak pobrezia datuetan ere ikus daitezke. Hego Euskal Herriko biztanleriaren %17 pobrezia egoeran dago. Etxebizitzaren gastua ordaindu ondoren, ordea, ehunekoa ia %26ra igotzen da. Horrek esan nahi du etxebizitzaren kostuak pobrezia egoeran dauden herritarren egoera larriagotzeaz gain, pobrezian ez zeuden beste hainbat pertsona ere egoera horretara eraman ditzakeela.
Gainera, egoera bereziki konplexua da alokairuan bizi diren eta soldata ertainak dituzten familia askorentzat. Etxebizitzaren gastuak pobrezia egoeran utz ditzakeen arren, familia horietako askok ez dute gizarte laguntzarik jasotzen, printzipioz, irizpideak betetzen ez dituztelako.
Bankuen eta finantza-sektorearen negozioa
Alokairua ez da etxebizitzaren negozioaren ardatz bakarra. Hipotekek ere pisu handia dute familien ekonomian. Ikerketaren arabera, hipoteka ordaintzen dutenek, batez beste, 67.000 euro gehiago ordaintzen dizkiote bankuari interesetan.
Bestalde, jabetzaren inguruko eztabaidan, jabe txikiaren irudia ere ñabartu beharra dago. Hego Euskal Herriko etxe gehienek etxebizitza bakarra dute jabetzan, eta soilik %0,8k ditu hiru etxebizitza edo gehiago. Datu horrek erakusten du etxebizitza anitzen metaketa ez dagoela herritarren gehiengoaren esku, eta merkatuaren egitura aztertzeko beharrezkoa dela jabetza handien kontzentrazioari erreparatzea.
Alokairuaren merkatua, enpresen eta funtsen esku
Nafarroan, alokairuan eskaintzen diren etxebizitzen %30 enpresen, funts putreen eta jabe handien esku dago. Datu horrek agerian uzten du merkatuaren zati esanguratsu bat ez dagoela soilik etxebizitza bakarra duten partikularren esku, baizik eta etxebizitza aktibo ekonomiko gisa kudeatzen duten eragileen esku ere badagoela.
Etxebizitza turistikoen gorakadak ere presio handiagoa eragin dezake merkatuan. Hego Euskal Herrian 6.600 etxebizitza turistiko baino gehiago daude, eta horietatik 602 Iruñean aurkitzen ditugu. Etxebizitza horiek ohiko alokairurako eskaintza murrizten lagun dezakete, eta, ondorioz, alokairuen prezioak garestitzeko presioa handitu.
Babestutako etxebizitza, merkatu librearen atarian
Etxebizitza babestuaren etorkizuna ere kezka iturri da. Hego Euskal Herrian, datozen urte gutxitan 41.500 etxebizitza babestu baino gehiago merkatu librera igaro litezke, edo dagoeneko igaro dira. Horrek etxebizitza eskuragarrien eskaintza murrizteko arriskua dakar, hain zuzen ere etxebizitza eskuratzeko zailtasun handienak dituzten herritarrentzat.
Datu guztiek norabide berean erakusten dute arazoa: etxebizitzaren kostua gero eta zama handiagoa da herritarren poltsikoentzat, eta merkatuaren egiturak aberastasunaren banaketa desorekatuan sakontzen du. Etxebizitza eskubide unibertsala den ala gero eta gehiago gutxi batzuen negozioa den: horixe da, azken batean, datu hauek mahai gainean jartzen duten eztabaida.
Gehiago
1
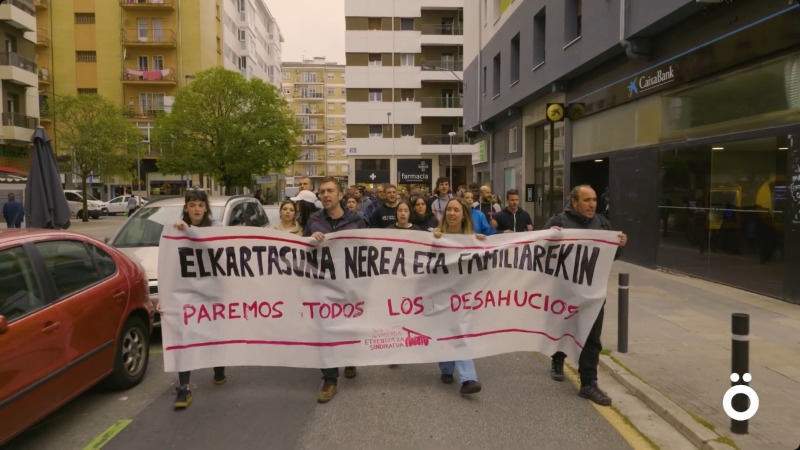
Una familia de Sanduzelai con dos menores se enfrenta a un desahucio previsto para el día de la huelga general
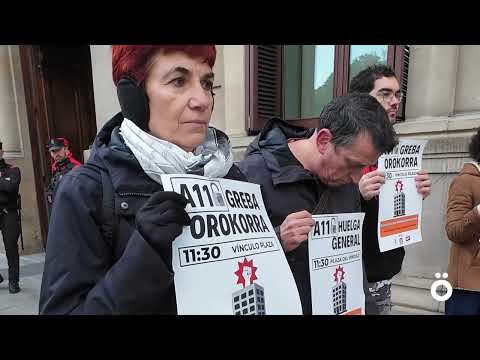
Euskal gehiengo sindikalak eta etxebizitza sindikatuek A11ko greba orokorra egiteko deia egin dut